

A menudo escuchamos: ¿Qué pasa si no declaro todos mis ingresos?, ¿Voy a tener devolución de impuestos este año? Qué pasa si declaro en ceros? ¿Cómo se da cuenta el SAT que no declaro todos mis ingresos? o ¿Qué pasa si el SAT se da cuenta que gasto más de lo que gano?
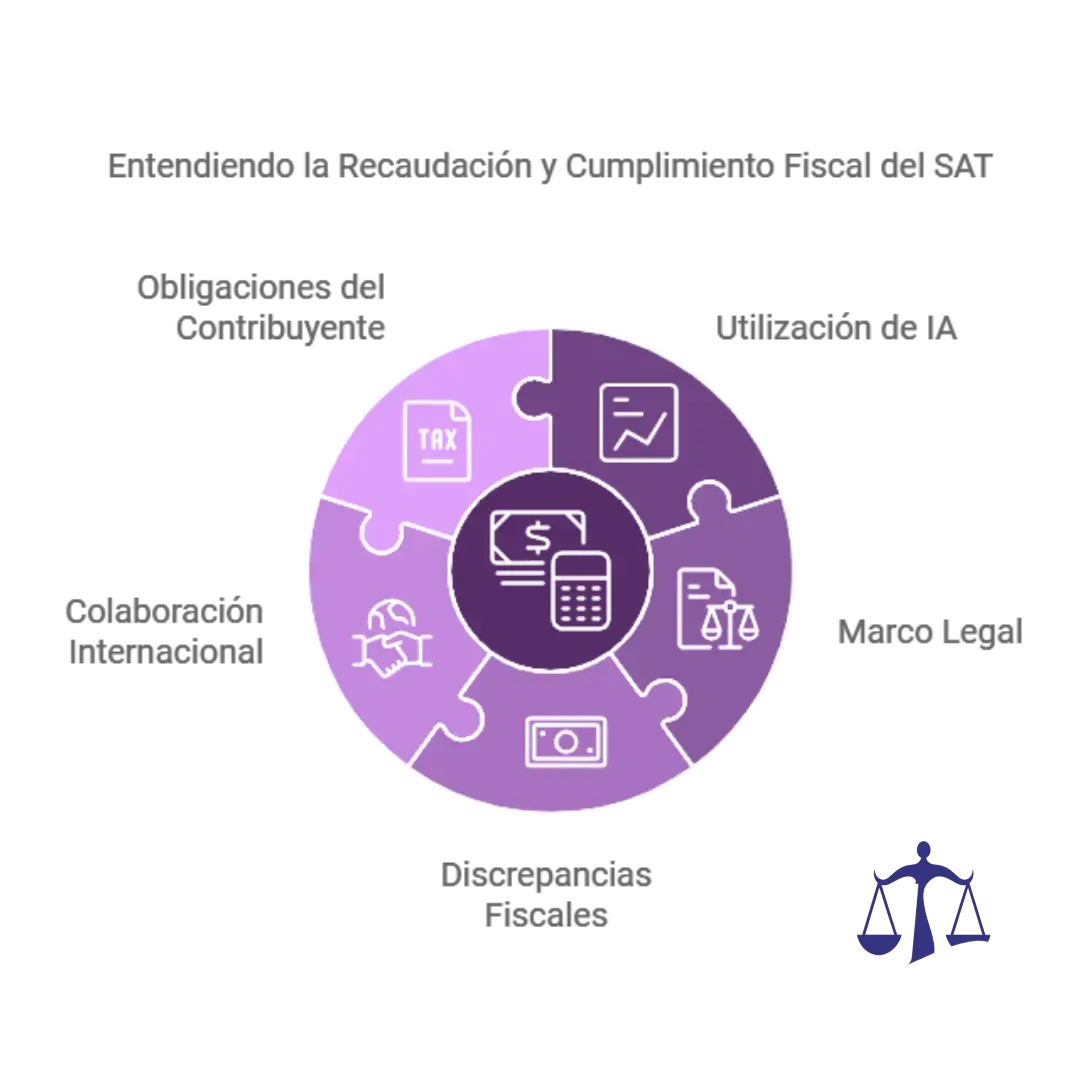
Bueno para empezar la recaudación de impuestos en México representa una de las principales fuentes de ingresos para el gobierno, esencial para financiar servicios públicos, infraestructura y programas sociales. El Servicio de Administración Tributaria (SAT), como entidad recaudadora, tiene amplias facultades para garantizar el cumplimiento de las obligaciones fiscales de personas físicas y empresas.
El plan maestro de recaudación del 2024, tuvo el objetivo de incrementar los ingresos gubernamentales con relación al ejercicio de 2023, en este plan resalta el uso de la Inteligencia artificial (IA), como una herramienta para mejorar los procesos de fiscalización que, en gran medida se basa en clasificar a los contribuyentes, (sean persona físicas o empresas), con base al riesgo del sector al que pertenecen o de las operaciones que realicen, la detección de estrategias elusión o evasión fiscal, y la identificación de las incongruencias entre los ingresos y egresos realizados por los contribuyentes que se reflejan en los Comprobantes Fiscales Digitales por Internet (CDFI).
No está por demás comentar que dichas acciones redundaron en un incremento de litigios ante los tribunales competentes y desde luego en la solicitud de acuerdos conclusivos ante la Procuraduría de la Defensa de Contribuyente, (PRODECON).
En el plan maestro de recaudación del ejercicio 2025, se espera que estas acciones de fiscalización por parte de las autoridades continúen la línea de ser más eficientes en la recaudación, por lo que se prevé que se perfeccionen los algoritmos de la IA para mejorar la detección de las discrepancias e incongruencias sobre los ingresos y gastos que realizan los contribuyentes en general.
1. Facultades de recaudación de impuestos del SAT en México
Las facultades de recaudación por parte del gobierno se encuentran expresadas originalmente en la Constitución Política de los Estados Unidos Mexicanos, (CPEUM), en su artículo 31 fracción cuarta, que establece la obligación de todos los mexicanos a contribuir de forma equitativa y proporcional.
Por su parte en la Ley del Impuesto Sobre la Renta, (LISR), en su artículo 1º. Indica que las personas físicas y empresas están obligadas al pago de este impuesto cuando generen riqueza, entendiendo esta como las ganancias que obtengan por las actividades que realicen ya sea por residir dentro del territorio, o bien, aun cuando no residan en el territorio nacional, pero que cuenten con establecimientos permanentes en el territorio que generen utilidades.
Funciones y atribuciones legales.
Originalmente quien recaudaba los impuestos a nivel federal era la Secretaría de Hacienda y Crédito Público, posteriormente en la década de los 90´s se creó el Servicio de Administración Tributaria (SAT), desde entonces, acorde con la Ley del SAT y su reglamento, este organismo gubernamental tiene le carácter de autoridad fiscal por lo que, cuenta con las facultades para aplicar la legislación de dicha materia, su función principal es la de realizar la recaudación de impuestos federales y con ello, también se le confirió las facultades para implementar mecanismos de fiscalización y supervisión a los contribuyentes para la comprobación del cumplimiento de las obligaciones fiscales, por ende puede iniciar procedimientos en los que podrá emitir sanciones a los contribuyentes incumplidos.
Las facultades de recaudación del SAT también incluyen la colaboración con otros organismos nacionales e internacionales para combatir la evasión y elusión fiscal; en este sentido, el SAT ha implementado políticas de transparencia e intercambio de información con agencias de otros países y de organismos como la Organización para la Cooperación y el Desarrollo Económicos (OCDE), en el marco del proyecto BEPS (Base Erosion and Profit Shifting), cuyo objetivo es prevenir la evasión fiscal transnacional.
Facultades de comprobación.
La reglas generales de los procedimientos de fiscalización sobre el debido cumplimiento de las imposiciones fiscales se encuentran en el Código Fiscal de la Federación (CFF), La Ley del SAT y su reglamento, entre las que destacan la verificación de ingresos, la revisión de la contabilidad electrónica y la fiscalización directa a los contribuyentes mediante visitas, revisiones de gabinete o auditorías y en su caso, revisiones de dictámenes emitidos por auditores.
El objetivo principal de las revisiones electrónicas, de gabinete, las auditorías o revisiones de dictámenes, es verificar que los ingresos declarados, por parte de los contribuyentes y el monto de los impuestos pagados por éstos, se encuentren de conformidad con la ley, combatiendo así la evasión fiscal.
Procedimientos de fiscalización.
Los procedimientos de fiscalización del SAT se encuentran regulados de forma general en el CFF, comprenden revisiones detalladas no sólo a los contribuyentes directamente, también a los terceros relacionados con ellos, estos ejercicios de fiscalización suelen ser tan minuciosos que, pueden arrojar errores aritméticos, incongruencia de datos y hasta omisiones que no concuerden con la información presentada en las declaraciones, solicitudes o avisos, esto puede originar la aplicación de sanciones establecidas en el CFF y en las demás legislaciones fiscales.
En los últimos años, el SAT ha implementado y fortalecido sus métodos de fiscalización incorporando el uso de tecnologías de análisis de grandes volúmenes de datos y auditorías electrónicas, las cuales permiten una revisión más detallada y en tiempo real de las operaciones de los contribuyentes, permitiendo identificar discrepancias y riesgos fiscales con mayor precisión; con esto el SAT ha optimizado la detección de errores e inconsistencias en la información de los contribuyentes, logrando hacer más eficiente la recaudación de impuestos y asegurando el cumplimiento de las obligaciones.
Por ejemplo, si una empresa reporta ingresos inferiores a los reales o deduce gastos no autorizados o que no se puedan comprobar según las reglas de la normatividad fiscal, el SAT puede determinar un crédito fiscal, incluyendo multas, actualizaciones y recargos;
Dicho en otras palabras, no sólo basta pagar impuestos, sino que también habrá que pagarlos de forma correcta.
2. Determinación de la discrepancia fiscal
Definición de discrepancia fiscal.
De conformidad con el artículo 91 de LISR, tenemos que la discrepancia fiscal se da “cuando se compruebe que el monto de las erogaciones en un año de calendario sea superior a los ingresos declarados por el contribuyente, o bien a los que le hubiere correspondido declarar”.
Esto ocurre cuando el SAT detecta que el monto de los ingresos y gastos declarados por un contribuyente no reflejen su verdadera capacidad económica, si se observa que una persona o empresa gasta o posee bienes significativamente superiores a los ingresos reportados, se considera que existe una discordancia entre lo reportado en las declaraciones y lo realmente ganado en el ejercicio fiscal.
En otras palabras, si el SAT descubre “la incongruencia que existe en tu declaración de impuestos entre lo que ganas y lo que gastas”, y si esta supera más del 03%, se determina la presuntiva del pago de contribuciones, con ello se aplicarían todas las consecuencias legales que da origen, y que más adelante se mencionarán.
Métodos de identificación.
La determinación fiscal es el proceso mediante el cual el SAT, emplea técnicas de cruce de información entre diversas fuentes para revisar los ingresos, adquisiciones de bienes y depósitos en cuentas bancarias, en inversiones financieras o tarjetas de crédito, los gastos, deducciones, exenciones y otros factores que influyen en el cálculo, con ello corrobora y en su caso valida el cálculo del pago realizado con motivo de los impuestos.
Los cruces de información son una herramienta fundamental para el SAT a efecto de identificar discrepancias fiscales; la verificación de los ingresos declarados a través de la facturación, los informes bancarios y la información proporcionada por terceros, ya sean entidades públicas o privadas, son cotejados con la información proporcionada por el contribuyente, todo esto, brindan al SAT la información necesaria para concluir si el pago de los impuestos fue el correcto.
En los últimos años, la implementación de tecnologías de minería de datos, de IA y algoritmos que permiten analizar grandes volúmenes de información, ha mejorado la precisión y rapidez en la detección de estas discrepancias.
En la práctica, la determinación fiscal se puede llevar a cabo mediante dos vías:
Determinación directa: Es el cálculo realizado directamente por el contribuyente al momento de presentar su declaración anual. La persona o empresa calcula los impuestos a pagar con base en los ingresos y deducciones aplicables y los reporta en su declaración.
Ejemplo: Una empresa presenta su declaración anual de impuestos en abril de 2025 con relación al ejercicio fiscal 2024. Durante ese ejercicio, tuvo ingresos de $1,000,000 MXN y gastos o deducciones por el monto de $3,000,000 MXN. Como puede apreciarse a simple vista no es posible que se gaste más de lo que se ganó, y aunque puede darse el caso, ese simple hecho llamará la atención del SAT para realizar una posible revisión con más profundidad, máxime si se solicita la devolución de impuestos.
Determinación presuntiva por parte de la autoridad: Si el SAT detecta discrepancias o inconsistencias en la declaración anual presentada, puede realizar una revisión de gabinete, una auditoría, o bien, una revisión de dictamen, para requerir al contribuyente pruebas que aclaren las diferencias y justifiquen el origen lícito de los ingresos a efecto de verificar que el contribuyente ha calculado correctamente sus impuestos.
Durante este proceso, el SAT podría detectar que el contribuyente omitió declarar ingresos, hizo deducciones no autorizadas por la ley o no tiene forma de como comprobar la licitud del origen de los ingresos, por ende determinará que no procede la devolución del pago de impuestos y previo al proceso de revisión que realice si no se justifica plenamente, exigirá el pago adicional correspondiente, sus actualizaciones, multas y recargos.
Ejemplo: Un profesional independiente declara ingresos de $500,000 MXN para un ejercicio fiscal. Sin embargo, el SAT recibe información de otras fuentes, (bancos, clientes, etcétera), que denoten que sus ingresos reales fueron de $700,000 MXN; ante esta discrepancia, el SAT ejercería sus facultades de revisión, requiriendo información que aclare la inconsistencia en un lapso de 20 días y en caso de que no se aclare dicha petición, El SAT lo tomará como ingresos gravables para el cálculo del Impuesto Sobre la Renta (ISR), por lo que determinará y formulará la liquidación respectiva del pago adicional de la cantidad del impuesto omitido en función del total de ingresos.
En resumen, la determinación fiscal puede partir de la autoevaluación del contribuyente o de una revisión por parte del SAT.
Sanciones y consecuencias:
Cuando el SAT detecta una discrepancia fiscal y el contribuyente es notificado para justificar la diferencia; si éste no presenta una explicación o documentación que acredita que la determinación presuntiva es improcedente porque si se cumplió con lo establecido en la ley, o bien, cuando no se demuestre la licitud del origen de los fondos, el contribuyente enfrenta diversas consecuencias administrativas e inclusive penales.
Las consecuencias administrativas suelen ir desde la suspensión de los sellos electrónicos para emitir CFDI, hasta el reajuste del pago del impuesto omitido en función de la discrepancia, determinando multas, recargos y actualizaciones que estime correspondan, por ello los créditos fiscales pueden generar un gran impacto en las operaciones diarias y en las finanzas de los contribuyentes.
En algunos casos, si la discrepancia es considerable y considerando la intencionalidad con la que fue realizada, puede turnar a las autoridades competentes para que se realicen las investigaciones necesarias y que estas denuncien los posibles delitos de carácter fiscal que se contemplan en el CFF o en el Código Penal Federal, puesto que los delitos fiscales pueden dar origen a delitos de encubrimiento y operaciones con recursos de procedencia ilícita.
Conclusión
En conclusión, El SAT desempeña un papel fundamental en la supervisión del cumplimiento fiscal en México, y sus facultades de recaudación son amplias y diversas.
La determinación de la discrepancia fiscal es una de las operaciones que constituye un pilar fundamental en el sistema tributario mexicano y es mecanismo clave en la lucha contra la evasión fiscal, e inclusive en contra del lavado de dinero; a través de su detección, el SAT no solo busca incrementar la recaudación, sino también fomentar una cultura de cumplimiento en los contribuyentes.
Es esencial que los contribuyentes comprendan sus obligaciones y mantengan una contabilidad transparente; así mismo es relevante entender la importancia de contar con un control sobre los ingresos y egresos derivados de las operaciones comerciales que realizamos, conservar la documentación, -física y electrónica-, que cumpla con los requisitos fiscales del CFF, de reportar de manera precisa la congruencia entre sus ingresos y gastos para evitar sanciones.
Y Finalmente, lo más importante contar con la asesoría de un experto fiscalista tanto en el rubro contable como legal, que nos guíe a una relación armónica con las autoridades fiscales.
Referencias
- Código Fiscal de la Federación (CFF), Diario Oficial de la Federación, 2024.
- Ley del Servicio de Administración Tributaria, Diario Oficial de la Federación, 2018.
- Organización para la Cooperación y el Desarrollo Económicos (OCDE). Propuesta BEPS para combatir la erosión de la base impositiva y el traslado de beneficios.